XTEND מצטרפת לפלטפורמת Axon והצבר מזנק אך הרווחיות נשחקת
מה קרה מאחורי מזכר ההבנות
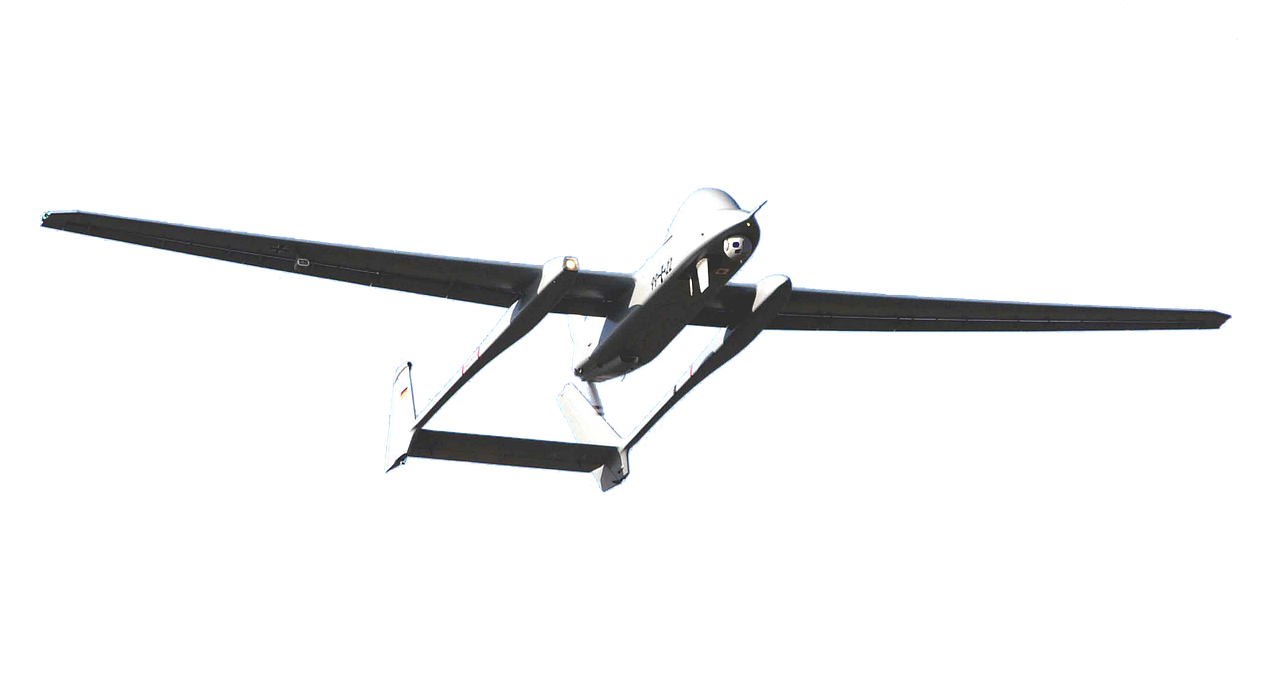
חברת הרחפנים הישראלית XTEND חתמה על מזכר הבנות להצטרפות לפלטפורמה החדשה של Axon, ענקית הטכנולוגיה המשטרתית. הפלטפורמה נקראת ARC והיא נועדה לשמש זירה משותפת לפתרונות טכנולוגיים עבור גופי משטרה, כיבוי והצלה וארגוני חירום.
הצטרפות XTEND עשויה לאפשר לארגונים האלה לרכוש ולהפעיל את המערכות הרובוטיות שלה לצד מוצרי Axon שכבר נמצאים בשימושם. עבור החברה מדובר בערוץ אפשרי להרחבת הפעילות מהשוק הצבאי אל שוק ביטחון הפנים והחירום. הרחפנים והרובוטים יכולים לשמש למשימות כמו סריקת מבנים מסוכנים, תצפית ופעילות במקומות שבהם קיים סיכון לכוחות בשטח.
חשוב להבין שמדובר בשלב זה במזכר הבנות בלבד ולא בחוזה רכש. החברות לא מסרו פרטים על היקף כספי, לוחות זמנים או מידת האינטגרציה הטכנולוגית הצפויה בין המערכות. לכן קשה לשער כמה מההבנות האלה יתורגם להכנסות בפועל.
מה הראה הדוח לרבעון השלישי
במקביל להודעה על ההסכם פרסמה XTEND את תוצאותיה לרבעון השלישי של 2026. זה היה הרבעון הראשון שלה כחברה ציבורית, לאחר השלמת המיזוג עם חברת JFB והתחלת המסחר בבורסת ניו יורק בספטמבר. ההכנסות הסתכמו ב-14.9 מיליון דולר, לעומת 3.9 מיליון דולר ברבעון המקביל אשתקד, צמיחה של 281%.
מתוך ההכנסות, 12.9 מיליון דולר הגיעו מחטיבת הרובוטיקה, שרשמה צמיחה של 230%. כ-2 מיליון דולר הגיעו מפעילות הבנייה של JFB, שנכללה בדוחות רק מתחילת ספטמבר. בתשעת החודשים הראשונים של השנה הסתכמו ההכנסות ב-25.5 מיליון דולר, יותר מההכנסות של החברה בכל שנת 2025, שעמדו על 19.7 מיליון דולר.
התמונה נראית טוב יותר כשמשווים את הרבעון הנוכחי לתקופה המקבילה אשתקד. ההכנסות גדלו בקצב חד, אבל שיעור הרווח הגולמי והפסד הנקי הראו מגמה הפוכה, כפי שמפורט בטבלה.
| מדד | הרבעון השלישי 2026 | הרבעון המקביל אשתקד |
|---|---|---|
| הכנסות | 14.9 מיליון דולר | 3.9 מיליון דולר |
| שיעור רווח גולמי | 18.5% | 37.2% |
| הפסד נקי | 44.6 מיליון דולר | 5.3 מיליון דולר |
צבר ההזמנות וההזמנות הגדולות
הנתון הבולט ביותר בדוח הוא הגידול בצבר ההזמנות. בסוף ספטמבר עמד הצבר הממומן של חטיבת הרובוטיקה על 84.7 מיליון דולר, לעומת 12.4 מיליון דולר בסוף 2025. בשיחת הוועידה עדכנה החברה כי הצבר הגיע כבר ל-100.7 מיליון דולר, על פני יותר מ-35 תוכניות ברחבי העולם.
אחת ההזמנות המרכזיות היא חוזה בהיקף 40.5 מיליון דולר לאספקת 6,000 רחפני תקיפה מדגם STRIKER לצבא האמריקאי. ההזמנה נובעת מהצלחת המערכת במבחני תוכנית Drone Dominance של הפנטגון. החברה קיבלה גם הזמנות נוספות בהיקף 8.3 מיליון דולר מאסיה ו-2.35 מיליון דולר מאזור אירופה והמזרח התיכון, והן כוללות רכיבי תוכנה ועדכוני XOS.
כדאי לשים לב שחלק גדול מהצבר נשען על רחפני תקיפה ועל רכש של ממשלות וצבאות. מכאן שהצמיחה של החברה לא מסתכמת בשוק הביטחון הפנים, והיא עדיין תלויה במידה רבה בלקוחות צבאיים. ההנהלה מסרה כי מרבית הצבר צפוי להתממש בתוך כשנה, אם כי חלק מהפרויקטים עשויים להימשך מעבר ל-2027.
איך XOS אמורה להשתלב במערכות גדולות
בשיחת הוועידה הסביר המנכ״ל והמייסד המשותף אביב שפירא כיצד XTEND מבקשת להשתלב במערכות של יצרניות ביטחוניות גדולות. לדבריו, מערכת ההפעלה XOS משמשת כשכבת הביצוע, המתרגמת פקודות כלליות של מערכות פיקוד ושליטה למשימות רובוטיות. מערכת פיקוד יכולה להורות לסרוק בניין ולאתר אנשים, ואילו XOS מתרגמת את ההוראה לפעולות כמו התקרבות למבנה, כניסה דרך חלון וסריקת חדרים וקומות.
החברה הכריזה בשנה האחרונה על שיתופי פעולה עם לוקהיד מרטין האמריקאית ועם Quantum Systems הגרמנית. לדברי שפירא, המטרה של לוקהיד מרטין היא לאפשר למפעיל יחיד לשלוט במגוון רחב של כלים בלתי מאוישים דרך ממשק משותף, כאשר XOS אחראית לביצוע המשימות. לפי שפירא, החברה כבר סיפקה או קיבלה הזמנות ליותר מ-30 אלף מערכות ביותר מ-30 מדינות.
המשמעות היא שהחברה מנסה למקם את עצמה כשכבת תוכנה שמחברת בין מערכות שונות, ולא רק כיצרנית של רחפנים. מודל כזה יכול להניב הכנסות חוזרות, אבל הוא גם דורש שילוב טכנולוגי עמוק עם השחקנים הגדולים בשוק.
למה השחיקה ברווחיות מדאיגה
לצד הגידול בהכנסות ובהזמנות, הדוח מצביע על התרחבות ההפסדים. שיעור הרווח הגולמי ירד ל-18.5%, לעומת 37.2% ברבעון המקביל. החברה ייחסה את השחיקה לתמהיל החוזים, ובמיוחד לפרויקטים בעלי רווחיות נמוכה יחסית באירופה ובמזרח התיכון, לצד התרחבות מערך הייצור.
ההפסד הנקי הסתכם ב-44.6 מיליון דולר, לעומת 5.3 מיליון דולר אשתקד. חלק מהגידול נובע מהוצאות חד-פעמיות של 13.5 מיליון דולר הקשורות לכניסה לבורסה, וכן מהוצאות של 11.1 מיליון דולר בגין תגמול מבוסס מניות. ההפסד במונחי EBITDA מתואם עמד על 10.3 מיליון דולר, לעומת 4.7 מיליון דולר אשתקד.
סמנכ״ל הכספים טל חורש הסביר כי החברה מבקשת לבנות מודל של הכנסות חוזרות מתוכנה, תחזוקה ועדכונים, לצד הגדלת היקפי הייצור. עם זאת, הוא לא מסר יעד לשיעור הרווחיות העתידי. בלי יעד כזה קשה לדעת מתי המודל החדש יתחיל לשנות את התמונה הפיננסית.
מה הלאה ומה המבחן של החברה
בסוף ספטמבר היו בקופת החברה מזומנים ושווי מזומנים בהיקף של 66.7 מיליון דולר. המבחן המרכזי של XTEND בתקופה הקרובה יהיה יכולתה להמיר את הצבר הגדל להכנסות, להרחיב את הייצור הסדרתי ולשפר את הרווחיות, במקביל להתרחבות פעילות התוכנה שלה. המזומנים מאפשרים לחברה להמשיך לפעול, אבל הם לא מחליפים את הצורך בהכנסות שיכסו את ההוצאות.
בהקשר רחב יותר של חברות הייטק ישראליות שמגיעות לשווקים גלובליים, אפשר להשוות את הדרך של XTEND גם לעסקאות אחרות בתחום, כמו עסקת הרכישה של MongoDB בסטארטאפ הישראלי Firebolt. בשני המקרים הערך של החברה נשען על יכולות טכנולוגיות ועל נוכחות בשווקים גדולים. ההבדל הוא שב-XTEND הרחפנים עצמם הם המוצר המרכזי, ולכן הרווחיות תלויה גם בעלויות הייצור.
שורה תחתונה
XTEND הציגה צמיחה חדה בהכנסות ובצבר ההזמנות וקיבלה הזמנות גדולות מצבא ארה״ב, אבל מזכר ההבנות עם Axon עדיין לא הפך לחוזה, והרווחיות נשחקה בצורה משמעותית. הכתבה הבאה של החברה תיבחן לפי יכולתה להמיר את הצבר לרווחים.
מקורות: techtime.co.il